Domain kfz-begutachtung.de kaufen?
Wir ziehen mit dem Projekt
kfz-begutachtung.de um.
Sind Sie am Kauf der Domain
kfz-begutachtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-begutachtung.de kaufen?
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:



-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **


Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:
-
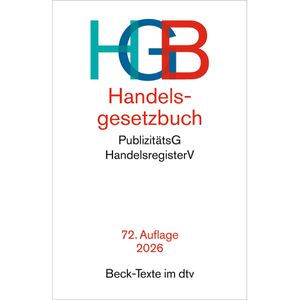
dtv Gesetzbuch Beck-Texte, Handelsgesetzbuch HGB, Taschenbuch, 72. AuflageBeinhaltet Handelsgesetzbuch mit Einführungsgesetz, Publizitätsgesetz & Handelsregisterverordnung Für Unternehmen, Juristen, Kaufleute, Schüler und Studierende Überarbeitete 72. Auflage mit Rechtsstand vom 27. Juli 2026 Für Juristinnen und Juristen, Rechtsanwaltschaft, Rechtsabteilungen von Unternehmen, Betriebswirtinnen und Betriebswirte, Steuerberatung, Wirtschaftsprüfung, Kaufleute, Studierende der Rechtswissenschaften und der Betriebs- und Volkswirtschaftslehre Merkmale: Thema: Handelsgesetzbuch weitere Produktinformationen: Titel: Handelsgesetzbuch HGB Rechtsstand: 27. Juli 2026, 72. Auflage Ausführung: Taschenbuch Seitenanzahl: 382 Seiten ISBN: 978-3-423-53360-712,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
-
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
-
ZOTERNEN Magnetisches Autolackdickenmessgerät Und Beschichtungsmessgerät Für Die FahrzeuginspektionMerkmale: 1. Präzise Messung: Das Lackdickenmessgerät liefert schnelle und genaue Messwerte, um frühere Reparaturen oder Nachlackierungen zu erkennen und Ihnen so fundierte Entscheidungen beim Kauf von Gebrauchtfahrzeugen zu ermöglichen. 2. Magnetische Spitze: Dieses Dickenmessgerät verfügt über eine magnetische Spitze, die ohne Batterien funktioniert und so zuverlässige Leistung bei allen Wetterbedingungen für mühelose Inspektionen im Freien gewährleistet. 3. Einfaches Ablesen: Das Lackdickenmessgerät verfügt über eine übersichtliche, farbcodierte Skala, mit der die Dicke der Lack- und Spachtelschichten schnell und ohne Beschädigung des Klarlacks oder Spuren auf hellen oder dunklen Lackierungen ermittelt werden kann. 4. Kompakt und leicht: Hergestellt aus Aluminium, Kunststoff und Magneten, ist dieses Dickenmessgerät leicht und klein und lässt sich daher bei Inspektionen unterwegs einfach im Handschuhfach oder in der Werkzeugtasche verstauen. 5. Vielseitig einsetzbar: Ob Gutachter, Gebrauchtwagenkäufer oder Fahrzeugprüfer – dieses Lackdickenmessgerät ist ein unverzichtbares Werkzeug, um versteckte Karosserieschäden aufzudecken und die Fahrzeugintegrität mühelos zu überprüfen. Spezifikationen: Artikeltyp: Lackdickenmessgerät für Autos Produktmaterial: Aluminium, Kunststoff, Magnet Produktgröße: Ca. 10,8 x 1,5 x 1,5 cm / 4,3 x 0,6 x 0,6 Zoll Anwendung: Lieferumfang: 1 x Lackdickenmesser Hinweis:31,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EJ.LIFE Teleskop-inspektionsspiegel, 10,8 Bis 34,4 Zoll, Flexibel, 360-grad-schwenkarm Zur Inspektion Und Überprüfung Durch Kfz-mechanikerEigenschaften: 1. Flexible Anwendung: Leicht verstellbar von 275 mm bis 875 mm, sodass Sie Bereiche einfach und gründlich erreichen und Zeit und Mühe sparen. 2. 360°-Drehung: Ausgestattet mit einem um 360° drehbaren Spiegel, können Sie den Winkel nach Bedarf anpassen, um jedes Detail der Fahrzeugunterseite oder anderer Bereiche problemlos zu beobachten. 3. Robuste Materialien: Die Teleskopstange aus hochfestem Edelstahl und Glas ist robust, der Spiegel klar und widerstandsfähig. Gewährleistet stabile Leistung unter verschiedenen Arbeitsbedingungen. 4. Erhöhte Sicherheit: Mit dem Inspektionsspiegel können Sie Öllecks, Kratzer oder andere potenzielle Probleme schnell erkennen und frühzeitig eingreifen. 5. Breites Anwendungsspektrum: Geeignet für Fahrzeugreparaturen und -inspektionen, speziell entwickelt zur Überprüfung von Fahrzeuginnenräumen und -wänden. Dieser Inspektionsspiegel ist ein vielseitiges Werkzeug, mit dem Sie verschiedene Bereiche problemlos inspizieren können. Spezifikationen: Artikeltyp: Teleskop-Inspektionsspiegel Länge: ca. 275–875 mm / 10,83–34,45 Zoll Batterie: CR2032 3V x 1 (nicht enthalten) Geeignet für: Universelle Kfz-Reparaturen, geeignet zur Inspektion von Pkw, Lkw und Fahrzeugwänden Lieferumfang: 1 x Teleskop-Inspektionsspiegel32,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.